Entre Calingasta y Uspallata, la cordillera forma un mismo cinturón de cobre, pero las dos provincias que lo comparten lo recorren a distinto ritmo y con reglas distintas. San Juan tiene en ese tramo a Los Azules, El Pachón y Altar, y el primero ya está en la recta final hacia su decisión de inversión. Mendoza tiene a PSJ Cobre Mendocino como ancla y espera ampliar su cartera con Mendoza Norte Distrito Minero, donde una veintena de proyectos aguardan la Declaración de Impacto Ambiental y la ratificación legislativa para empezar a explorar.
Por qué Mendoza y San Juan explotan de forma tan distinta el cinturón de cobre que comparten
El corredor minero San Juan-Mendoza expone una marcada brecha de regulación y procesamiento de cobre, impactando en el valor agregado y la producción
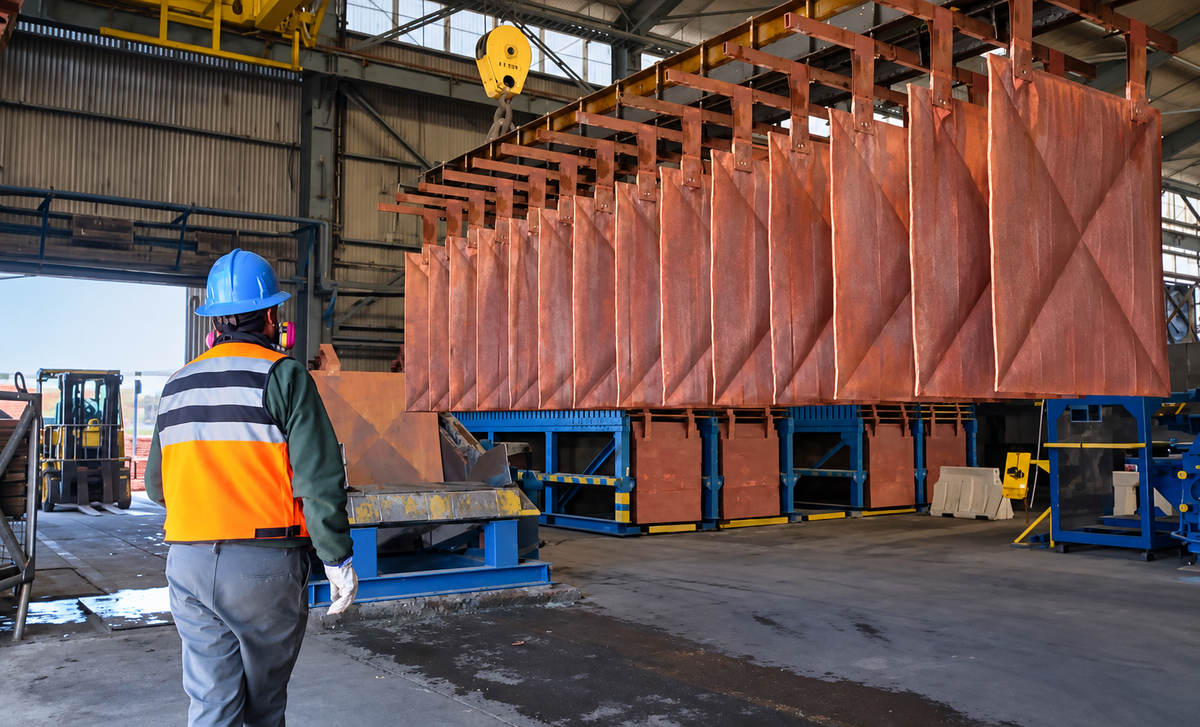
Los cátodos de cobre marcan una diferencia relevante en la producción minera mundial en la actualidad.
Captura de CodelcoCada proyecto es un mundo, y sus procesos dejan a la vista esas diferencias. Los Azules producirá en Calingasta cobre metálico en el propio yacimiento: cátodos de 99,99% de pureza obtenidos mediante lixiviación tradicional con ácido sulfúrico. PSJ, en Uspallata, tiene mineral oxidado que podría tratarse con ese mismo proceso, pero la Ley 7.722 lo prohíbe. Exportará concentrado, y ese mineral irá a escombrera.
Recomendadas
La brecha no es geológica. Desde la reforma constitucional de 1994, las provincias tienen el dominio originario de sus recursos naturales, y cada una decide qué minería admite y bajo qué condiciones. San Juan sostuvo un marco que le permitió pasar de Veladero a una cartera de cobre en desarrollo. Mendoza fijó en 2007 restricciones sobre los químicos que pueden usarse en la minería metalífera, y con ellas definió también qué puede salir de su lado de la cordillera.
Los Azules, el proyecto más avanzado del corredor del lado sanjuanino, tiene a Metso a cargo de la ingeniería de su planta de cátodos y prevé su decisión de inversión para mediados de 2027, con el primer cobre proyectado para 2030. La semana pasada, el ministro de Minería de San Juan, Juan Pablo Perea, repasó con el director general de McEwen Copper, Michael Meding, el avance de la ingeniería, los permisos pendientes y los trabajos previstos para el año próximo.
Cobre refinado sin pasar por una refinería
El proceso de Los Azules empieza con la trituración del mineral, que luego se apila y se riega con una solución de ácido sulfúrico que disuelve el cobre. La extracción por solventes purifica y concentra esa solución, y la electroobtención deposita el metal en placas. El resultado son cátodos grado A de la Bolsa de Metales de Londres, el mismo estándar que el cobre que sale de una refinería, sin pasar por fundición.
Ese no fue siempre el plan. La evaluación económica de 2017 contemplaba molienda y flotación para producir concentrado. El estudio de factibilidad de 2025 cambió el diseño y eliminó los relaves y el dique de colas. Con el nuevo esquema, el consumo de agua dulce es un 74% menor que el de un concentrador y el de electricidad, un 48% menor. El caso base proyecta 21 años de vida útil y una producción promedio de 148.200 toneladas anuales de cátodos, con un arranque que ronda las 205.000 toneladas por año en el primer lustro. El proyecto tiene Declaración de Impacto Ambiental aprobada desde diciembre de 2024 y fue admitido en el RIGI en septiembre de 2025.
La lixiviación funciona sobre un tipo de mineral concreto, el oxidado, que no todos los yacimientos tienen. PSJ lo tiene.
El mineral que Mendoza no puede procesar
En Uspallata, el yacimiento de PSJ incluye mineral oxidado. Es el material que, del lado sanjuanino, se lixiviaría para obtener cátodos. En Mendoza no tiene ese destino, porque la Ley 7.722 no permite hacer lixiviación tradicional. El mineral oxidado va a una escombrera. La opción de producir cátodos no es teórica para PSJ. Hace 15 años, las primeras versiones del proyecto contemplaban unas 25.000 toneladas de cobre en cátodos mediante extracción por solventes y electroobtención, el mismo proceso que hoy diseña Los Azules. Ese plan quedó descartado para encuadrar el proyecto en la ley mendocina.
El resto del yacimiento se procesará por molienda y flotación. La proyección actual de la empresa ubica la producción en 75.000 toneladas anuales de cobre fino en los primeros cuatro años, además de oro y plata, contenidas en un concentrado con una ley media cercana al 27%. A lo largo de la vida útil, PSJ despachará unos 2,4 millones de toneladas de concentrado para vender 653.000 toneladas de cobre fino. Casi tres de cada cuatro toneladas que salgan de Uspallata no serán cobre, y la fundición y la refinación se harán en el exterior.
Del otro lado de la cordillera, en Chile, la electroobtención fue durante años una vía central. Los cátodos llegaron a representar casi el 40% de la producción en 2009, cayeron al 21% en 2025 y se proyectan en torno al 15% hacia 2034 por el agotamiento de los óxidos. Allí el mineral oxidado se termina. En Mendoza existe, pero tiene como destino la escombrera.
El valor agregado
Un cátodo es metal terminado. Entra directo a la cadena industrial, se transporta sin el material que acompaña al cobre en un concentrado y no depende de fundiciones de terceros. Ese atributo se refleja en la estructura accionaria de McEwen Copper: Stellantis tiene el 18,2% de la compañía y derechos de compra sobre el cobre, y Nuton, la empresa de Rio Tinto, el 17,2%. En agosto, la compañía cerró además un préstamo de US$240 millones para sostener la ingeniería y las obras tempranas mientras arma el financiamiento de la construcción.
Para buena parte de la industria, el valor diferencial está en entregar el producto terminado. El mapa global del cobre lo explica: la minería está repartida entre varios países, pero el procesamiento se concentra en uno. China produjo en 2025 el 47% del cobre fundido del mundo, cuando en 1990 apenas superaba el 4%. Quien controla la fundición controla el paso que convierte el mineral en metal y, con él, buena parte de las condiciones del negocio.
Chile, el mayor productor de cobre de mina, vive esa dependencia. Aporta casi el 23% de la producción minera mundial, pero solo el 4,2% del cobre fundido, su nivel más bajo en la historia, y dos de cada tres toneladas de concentrado que exporta van a China. Por eso, desde el Estado y la industria se empuja la construcción de nuevas fundiciones: Codelco y Glencore avanzan con una planta en Antofagasta, la primera en más de tres décadas, y Enami busca financiamiento para reconstruir Paipote. Los Azules resuelve ese paso dentro del propio yacimiento.
Del lado mendocino, el valor se pierde en dos puntos. La refinación del concentrado ocurre fuera del país, y el mineral oxidado que podría convertirse en cátodos queda acumulado sin procesar.
Lo que el corredor comparte
La brecha de producto convive con una infraestructura que los proyectos pueden compartir. McEwen Copper tiene un acuerdo con YPF Luz para una nueva estación transformadora en Calingasta y una línea de transmisión hasta el yacimiento, con obras previstas para 2027 y puesta en servicio en 2028. En paralelo, PSJ y Los Azules conversaron sobre una conexión eléctrica desde Mendoza a partir de la infraestructura que el proyecto mendocino impulsa con Distrocuyo.
El calendario de Los Azules marca el ritmo del corredor: el contratista de construcción antes de fin de año, la decisión de inversión a mediados de 2027 y el primer cátodo en 2030. Al otro lado del límite, el mineral oxidado de PSJ tendrá un único destino posible bajo la ley vigente: la escombrera.
En pocas palabras
- Brecha regulatoria: San Juan avanza en cobre metálico, mientras Mendoza lo restringe por Ley 7722.
- Procesamiento: Los Azules producirá cátodos, PSJ exportará concentrado sin refinar en Argentina.
- Valor agregado: la falta de refinerías locales limita el potencial económico de Mendoza en el corredor minero.
Resumen generado por Thinkindot AI
MÁS LEÍDAS
Temas relacionados