Los medios de pago digitales con billeteras y plataformas, de la mano de las terminales de cobro, evolucionan con IA. Y el crecimiento se da en un contexto donde comercios de Mendoza adoptan sobre todo el uso de código QR o transferencias.
Entrevista a Damian Bulfon, de Getnet: "En Mendoza los comercios usan más código QR que transferencias"
Asegura que el pago en efectivo cayó en desuso y que los comercios promedian 3 terminales de cobro. "Con la IA, vamos hacia la integración de todas en un tótem"
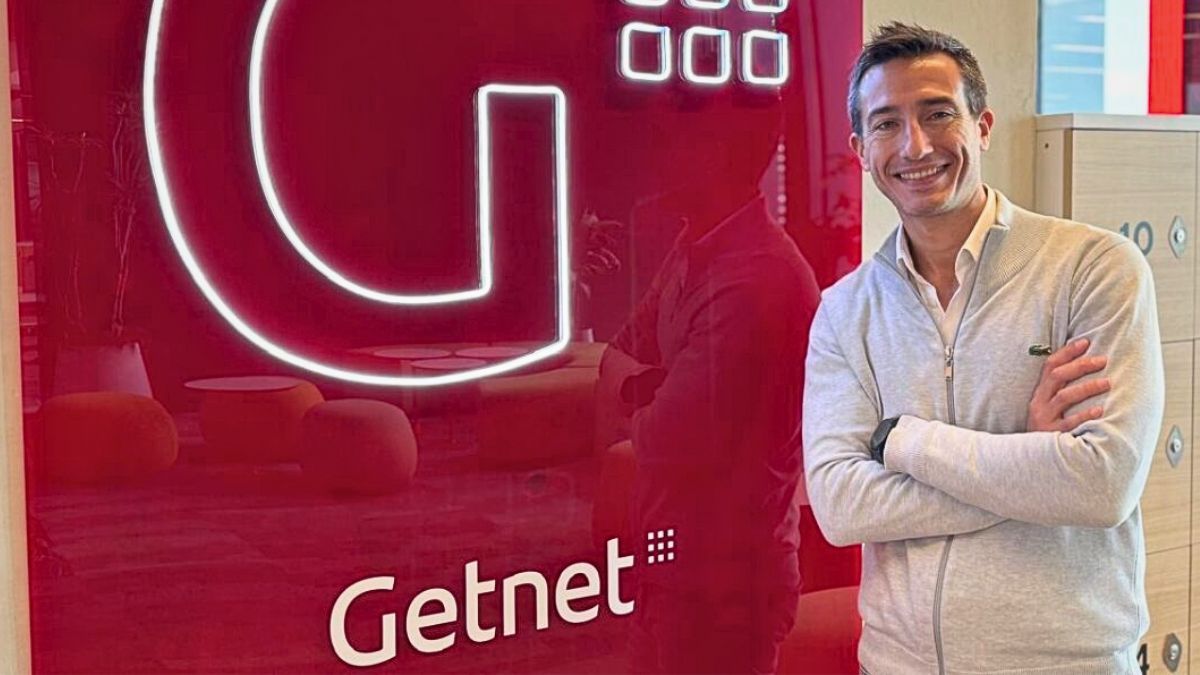
Para Bulfon, los incentivos para que los comercios usen el cobro digital pasa por más promociones y menos interés.
"Está creciendo fuerte el cobro digital, el efectivo va perdiendo valor. Así lo ven 40% de nuestros clientes y al mismo tiempo hay 30% de aumento entre transferencias, tarjetas de crédito y QR", dice Damián Bulfon, director de MKT de Getnet, una de las principales terminales de cobro del país, en diálogo con Diario UNO.
Recomendadas
Con respaldo de Banco Santander, Getnet hizo un estudio de mercado sobre el uso de POS o puntos de venta electrónicos. Para Bulfon, la demanda de los propios clientes obliga a los comercios a contar con varias terminales de cobro.
-Con la crisis de consumo, el tiempo en que se hacen del dinero de una venta y el costo es clave. ¿Qué prefieren en ese contexto, asegurarse los fondos de inmediato o esperar para no pagar cargos?
-Cuatro de cada diez eligen esperar. Disponer del dinero a un costo adicional termina descalzando a una empresa que tiene márgenes muy bajos, pero no es el único indicador. Un incentivo en promociones termina es un incentivo para vender, pero al mismo tiempo es complejo tener varios proveedores de cobro: hay negocios con hasta 5 sobre el mostrador.
Cobro digital: la diferencia de costos entre el QR y pagar por transferencia
Actualmente, los principales operadores del sistema POS se sacan leves ventajas en cuanto a la comisión que perciben por el servicio. El porcentaje oscila en torno al 3% por cada transacción, aunque hay variantes que abaratan ese costo.
-¿Cuál ha sido la evolución de los cargos y comisiones?
-Si bien el sistema se desreguló a fines del 2023 con la ley Bases y se eliminó un tope que estaba vigente, hoy no varía tanto el fee (derecho o comisión) que cobra cada operador. Sí pasa que las propuestas de valor adicional, como anticipar fondos o una promo o una tasa diferencial de financiamiento termina sumando una sobretasa. Por eso termina siendo muy difícil para la pyme administrar todas esas variables. Y al mismo tiempo necesario, porque sin financiación no puede sostener sus ventas y tampoco subsistir. Por eso tratamos de generar incentivos con el banco para darles un primer empujoncito con cahsback (reintegros) o descuentos.
-El crecimiento de la morosidad con los bancos ¿los ha obligado a modificar la estrategia en cierta medida, teniendo en cuenta la situación del Santander?
-Nosotros estamos del lado de los comercios, y tanto no nos afecta porque la morosidad está más asociada a los individuos o a la empresa con su financiador. Estamos trabajando en algunos proyectos de finanzas embebidas, pero obviamente nos estamos ajenos por ser parte del grupo Santander, y porque para el banco termina siendo un dolor de cabeza. Así es que se termina priorizando la atención a esa problemática más que a la gestión de venta en algunos casos.
-Estamos acostumbrados a que del otro lado del mostrador nos pregunten si vamos a pagar con QR o transferencia. ¿Hoy por hoy por donde pasa la diferencia para el negocio?
-El PST (para pagos en línea) permite operar con cualquier billetera, emite un código QR y se genera transferencia de dinero. Eso tiene un costo para comercios porque está embebida del ecosistema digital. La transferencia pura entre dos individuos queda exenta porque es un acuerdo entre partes, termina teniendo un costo 0 o menor. El costo tiene su lógica detrás: la seguridad de registrar la transacción, el soporte tecnológico ante un problema, la prevención de fraudes. Es más confiable.
Comercios en Mendoza: ¿un tótem es el futuro del cobro digital?
El análisis del cada vez mayor segmento del mercado que utiliza medios de cobro digitales muestra diferencias entre lo que es Buenos Aires y el resto del país. Para Bulfon, parte de ese comportamiento lo explica la dinámica de cada economía.
-¿En qué se parece y se distingue el ecosistema digital de los comercios de Mendoza al de otras provincias?
-Mendoza es una plaza súper importante, porque tiene un mix de exportaciones, turismo, comercio local. Si vemos que hay determinados comportamientos que la diferencian del resto del país. Mientras en AMBA y CABA el link de pago tiene mayor ponderación, que se explica tal vez por cercanía y el mayor contacto con el uso del teléfono o Whatsapp, en Mendoza crece más el uso del QR, que resulta más lógico pensado desde el turismo, por el menor contacto que hay entre clientes y comercios, porque simplemente se emite el código y listo.
-Y con el avance de la IA ¿hacia donde va la tecnología del sistema POS? ¿Qué se viene en materia de cobranza digital?
-Todo se encamina a la integración de terminales. Pocas empresas que la aplican, pero la IA muestra el camino, lo hacemos nosotros como usuarios al preguntarle a chat GPT: si los comercios no están, se quedan afuera. La idea es simplificar los procesos y eliminar la complejidad de tener varias terminales de cobro sobre el mostrador. Con la evolución del e-commerce, las empresas están obligadas a subirse a ese tren, porque hoy son la realidad.
-¿Cuál es el modelo de esa realidad integradora?
-El promedio de los comercios indica que tienen entre 2,5 y 3 terminales de cobro distintas, pero llegan a superar las 5. Un ejemplo de integración es el tótem, que permitió unificar todo ese universo, consolidar sistemas de gestión, la facturación, todo eso se conjuga en una sola terminal que hace el trabajo operativo de un cajero. Todo se resuelve en una sola pantalla y de manera automática, con IA. Resulta hasta sensato que pase, porque de lo contrario el mostrador va a terminar siendo imposible de administrar.
En pocas palabras
- Comercio y Cobranza Digital: los comercios mendocinos adoptan el código QR y transferencias, en vez de uso de efectivo. Y 4 de cada 10 prefieren esperar un par de días para hacerse de los fondos para pagar menos comisión.
- Integración Tecnológica: la Inteligencia Artificial impulsa la unificación de terminales de cobro para simplificar la gestión en los comercios.
- Tendencia de Mercado: el cobro digital avanza, con comercios utilizando múltiples terminales y explorando modelos integrados como tótems.
Resumen generado por Thinkindot AI
MÁS LEÍDAS
Temas relacionados