El cobre ronda los U$S14.000 por tonelada, un precio histórico. Aun así en medio de la alta demanda de minerales hay compradores con espalda para pagar bastante más con tal de asegurarse el metal. Se estima que en medio del boom de la inteligencia artificial, las cuentas les seguirían cerrando a muchos actores con un cobre cerca de los U$S20.000 por tonelada, cerca de un 40% por encima del precio actual.
Los jugadores del precio del cobre: quién empuja, quién sacude y quién se banca la suba
La volatilidad del precio del cobre genera tensión entre productores y consumidores, con China y la IA como principales impulsores
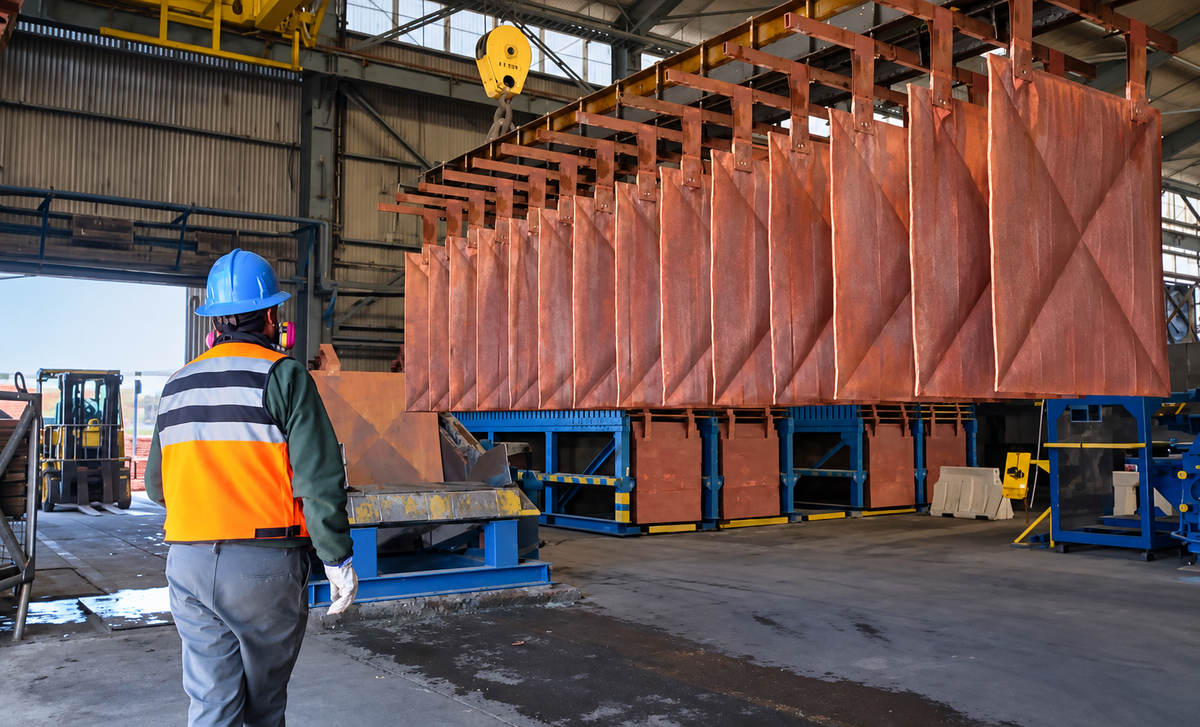
La London Metal Exchange sigue siendo el principal mercado para analizar el precio del cobre y sus proyecciones.
Captura de CodelcoSin embargo, en el otro extremo del mismo mercado también están los que sufren, como puede ser el caso de un fabricante argentino de cables que no se protegió frente a la suba “está en el horno”. La distancia entre esas dos puntas muestra la tensión de un negocio al que Mendoza se prepara para entrar con sus proyectos de cobre.
Recomendadas
Jorge Dyszel, encargado del área educativa para Iberoamérica del London Metal Exchange (LME), la bolsa de Londres donde se fija el precio de referencia de los metales básicos, describió en Matriz Minera, por radio Nihuil, cómo funciona ese mercado y qué lugar ocupa cada actor.
Su punto de partida es que la conversación pública sobre minería suele quedarse en la operación, “en cómo se obtiene, dónde se obtiene, cuánto se obtiene”, cuando hace falta “dar un paso más, que tiene que ver con el precio de lo que se obtiene”. Estos son los protagonistas de ese precio.
La bolsa, donde se descubre el precio
El valor del cobre se determina segundo a segundo en el LME, en un proceso que los operadores llaman price discovery, descubrimiento de precios. Allí cotizan también el aluminio, que es el metal más líquido de la bolsa, el litio y el resto de los metales básicos. La otra plaza de referencia es la bolsa de Chicago (CME), donde se negocian sobre todo contratos dentro de Estados Unidos y el cobre se expresa en centavos de dólar por libra, mientras Londres lo hace en dólares por tonelada.
Según Dyszel, “salvo circunstancias muy particulares, los precios son casi iguales” y en el ciclo largo van "pari passu". Aun así, el precio de Londres es el que se toma como referencia para los contratos de compra y venta de todo el planeta, “gracias a la confianza que generó la creación de ese mercado”. En Chile, la cotización de la libra de cobre se sigue en los noticieros porque mueve los ingresos del país, un hábito que Mendoza va a tener que incorporar a medida que sus proyectos avancen.
Que los dos mercados terminen alineados no significa que el camino sea tranquilo, y el primer actor capaz de despegarlos es la política.
La amenaza de un arancel del 50% sobre el cobre en Estados Unidos alcanzó para que el precio en Chicago se separara del de Londres, porque el metal que cotiza en la bolsa estadounidense iba a incluir ese gravamen. “El día que se anunció que no irían a aplicarse, la bolsa en Estados Unidos cayó 28% y ahí los precios volvieron a empatarse”, recordó Dyszel. A esas decisiones se suman los imprevistos: un conflicto mundial o una catástrofe son hechos poco probables pero posibles que, según el especialista, cambian la estructura del mercado en el corto plazo, aunque “la cuestión de fondo después se recupera”. Esa cuestión de fondo es la demanda, y en la demanda manda un solo país.
China, la que acapara
China es el mayor consumidor de cobre del mundo y, en palabras de Dyszel, “se chupa casi la mitad”. Además, no solo compra el metal para transformarlo en su industria, sino también para “apilarlo en inventarios estratégicos”. Un comprador de ese tamaño, que además acumula, tensa la oferta disponible para el resto, y a esa presión se sumó en los últimos años un consumo nuevo.
Lo que se despertó hace un par de años, fue la mirada sobre el uso de cobre por el auge de la electrificación mundial y, en segundo lugar, por la inteligencia artificial, que “necesita brutal cantidad de energía eléctrica, y además data centers”. Con eso, explicó Dyszel, “se puso en brutal demanda la ecuación producción-demanda”, y el cobre pasó de U$S7.000 y pico por tonelada a rozar los U$S15.000. Para graficar hasta dónde llega esa presión, Dyszel plantea que, si el suministro se pusiera en juego, a los data centers les cerraría incluso un cobre de nueve dólares la libra: cuando dice que podrían pagarlo, se refiere a que “la ecuación les aguanta”. “En lo que hace a los consumos de la inteligencia artificial, el cobre es estrella”, señaló, y recordó que hace dos o tres años empezó a usar la tesis de que “el cobre es el nuevo oro”.
El aluminio, el suplente
Con precios en alza, la búsqueda de reemplazos es inevitable, y el aluminio aparece como alternativa en algunos usos, lo que a su vez tracciona su propio precio. Pero el margen es limitado: “Cuando necesitás transmisión pura, el mejor es el cobre. El sustituto es posible, pero de menor eficacia. Por lo tanto, vamos con el cobre, muchachos”. Una demanda así sostiene el precio en niveles altos, pero no lo estabiliza.
Dyszel explica la volatilidad con la imagen de una montaña rusa: las de hace 40 años eran aburridas comparadas con las actuales, y del mismo modo el mundo de hoy demanda adrenalina. Los operadores trabajan más rápido y con más volumen, muchas veces apoyados por robots que operan más rápido que el ser humano, y al estar interconectados globalmente, cada toma de ganancias o cada posición nueva mueve el mercado. El resultado se ve en la pizarra: el cobre estaba en U$S14.800 hace 3 semanas, ronda hoy los U$S14.200 y “la semana que viene por ahí está 13.950”.
El petróleo, comparó, vale el doble que hace unos meses y aún así “sube y baja 5% todos los días, una locura”. Por eso descarta los pronósticos en valores absolutos: anticipar el precio es como bajar una montaña en una madrugada de neblina sin ver más de tres metros adelante. “¿Cuál va a ser el precio futuro? No lo sabe nadie, por lo cambiante del mundo.”
Esa incertidumbre pega con más fuerza en quien no tiene margen para absorberla.
El fabricante de cables, el que se funde
Los fabricantes de cables “vienen cortando clavos porque el cobre no para de subir y la inflación en Argentina no para de bajar”. En el pasado, cuando el cobre importado subía un 5% de un mes a otro, el fabricante podía trasladar ese aumento al precio del cable dentro de la inercia inflacionaria, y cubrirse “le importaba tres cuernos”. Ese escenario cambió. El cobre puede representar entre el 70% y el 80% del costo total de un cable, de modo que una suba del 50% en el metal implica un aumento del 40% en el costo. “Si no tenés la inflación que te acompañe y no te cubriste, te fundís”, resumió Dyszel. La herramienta que protege a ese consumidor es la misma que necesita el que vende.
Las coberturas, o hedge, permiten fijar hoy el precio de una operación futura y quitarse de encima el riesgo de la volatilidad. Dyszel lo explica desde el lugar del productor: un minero que ve el cobre cerca de U$S15.000 puede querer asegurarse de que toda su producción de 2027 tenga un precio fijado y no quede sujeta a los vaivenes del mercado. Su consejo es directo: si hay alguien dispuesto a venderte un precio futuro y otro dispuesto a comprarlo, “tomalo”. La herramienta sirve tanto para productores como para consumidores y se aplica a todos los metales que cotizan en el LME, del aluminio al plomo, el zinc, el estaño y el níquel. “Si no aprendés a manejarte en volatilidad, estás frito.”
Mendoza, la que llega
La Argentina todavía no produce cobre, “falta un tiempo”, y Mendoza aspira a convertirse en un hub financiero de la minería. Para Dyszel, eso exige formar no solo a profesionales y proveedores de servicios, sino también al sector financiero, “porque el sector financiero es quien apoya”. Con ese objetivo, el especialista dictará un curso organizado por la Bolsa de Comercio de Mendoza los días 2, 3 y 4 de noviembre en la Ciudad de Mendoza, y el 5 y 6 en Buenos Aires.
Serán más de 20 horas en las que explicará cómo funciona la bolsa y, sobre todo, cómo protegerse del precio, con una dinámica de role playing en la que los asistentes pasan a ser traders, consumidores o gerentes que celebran al que se cubrió y reprenden al que no. Dyszel dicta esta capacitación desde 2007.
En pocas palabras
- El cobre: El precio histórico del cobre impulsa la demanda, con proyecciones de aumento por la inteligencia artificial.
- Mercado de metales: La bolsa de Londres (LME) fija el precio de referencia global, mientras China domina el consumo.
- Coberturas y volatilidad: Las herramientas de cobertura son esenciales para mitigar el riesgo de las fluctuaciones del precio en productores y consumidores.
Resumen generado por Thinkindot AI