Comprar una vivienda continúa siendo casi imposible para las familias argentinas. En este contexto una casa modular se convierte en una alternativa que gana cada vez más terreno entre quienes aspiran a convertirse en propietarios. La posibilidad de acortar los tiempos de obra, conocer con mayor precisión el costo total de la construcción y la versatilidad de trasladarlas de un terreno a otro transformaron a este sistema en una opción de alta viabilidad.
Alternativa rápida
Casas modulares: bancos amplían los plazos de financiamiento
Ante la dificultad para acceder a la casa propia de construcción tradicional, las viviendas industrializadas se consolidan como una opción rápida y predecible. Varias entidades bancarias ofrecen líneas de crédito en UVA de hasta 10 años para su compra y construcción.
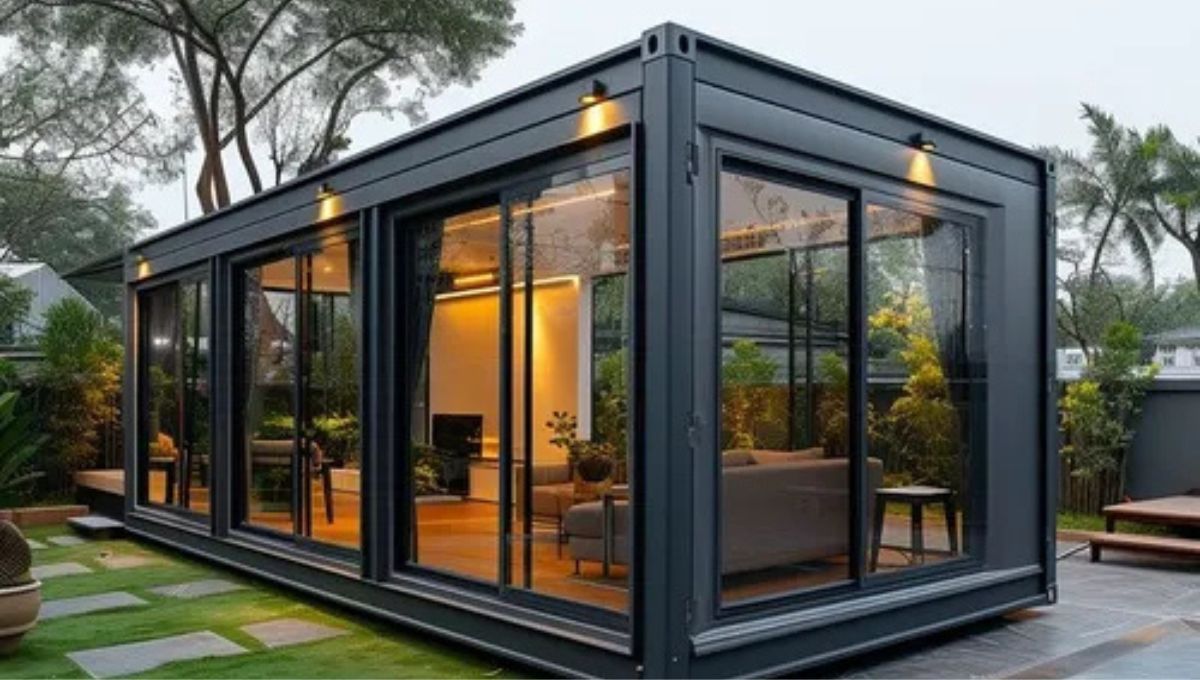
Casa modular.
El crecimiento del sector en el mercado argentino responde a una combinación de factores: avances tecnológicos en la construcción industrializada, nuevas demandas habitacionales y la disponibilidad de financiamiento bancario específico para este tipo de proyectos.
Recomendadas
En este escenario, el Banco Hipotecario modificó una de las condiciones principales de su línea de crédito para ampliar el acceso, extendiendo el plazo del préstamo de 6 a 8 años. Al extender el período de pago, la cuota inicial disminuye, lo que reduce también el nivel de ingresos mínimos requeridos para calificar. El programa de esta entidad cuenta con una red de más de 145 empresas de viviendas industrializadas distribuidas en todo el país.
Préstamo personal en UVA del Banco Hipotecario
- Destino del crédito: financiamiento para la compra o construcción de viviendas industrializadas a través de empresas con convenio.
- Cobertura: financia hasta el 100% del valor de la propiedad para clientes que acreditan sus haberes en la entidad.
- Monto máximo: hasta 50.000 UVA.
- Tasa de interés: 15% nominal anual.
- Plazo de devolución: hasta 72 meses (6 años) o hasta 96 meses (8 años) según la actualización del esquema comercial.
- Relación cuota-ingreso: afectación de hasta el 25% del ingreso neto.
- Esquema de desembolso: se realiza en dos etapas directamente a la empresa proveedora. Un primer anticipo del 30% tras la aprobación del crédito y el 70% restante al confirmarse la fecha de entrega de la vivienda (el comprador dispone de hasta 180 días para solicitar el segundo desembolso).
- Requisitos de ingresos: ingreso mínimo equivalente a 2,2 Salarios Mínimos, Vitales y Móviles (SMVM) netos. Se permite sumar ingresos del cónyuge o conviviente.
- Tratamiento impositivo: si la vivienda no se destina a residencia permanente, se aplica IVA sobre los intereses.
Línea de créditos en UVA del Banco Ciudad
- Monto máximo: hasta $185 millones.
- Plazo de devolución: hasta 10 años (120 meses).
- Tasas diferenciadas: 10,50% para la compra de viviendas modulares con certificación de eficiencia energética y 11,50% para viviendas modulares convencionales.
- Sistema de amortización: sistema Alemán (el componente de capital se mantiene constante en cada cuota y los intereses disminuyen con el tiempo, generando cuotas decrecientes en UVA a medida que se reduce el saldo adeudado).
- Financiamiento: cubre hasta el 75% del presupuesto o de la factura proforma de la empresa, IVA incluido.
- Garantías e ingresos: permite sumar la figura de un garante para integrar ingresos. La relación cuota-ingreso del solicitante o garante puede ser de hasta el 20%.
- Ejemplo de cuota: para un préstamo de $10 millones a 10 años, la cuota inicial ronda los $180.000, requiriendo ingresos familiares cercanos a los $900.000.
- Otras líneas complementarias: la entidad también ofrece préstamos personales para compra de terrenos, inmuebles terminados, construcción, remodelación, ampliación y finalización de obras.
Crédito en UVA del Banco Provincia
- Monto máximo: hasta $100 millones.
- Financiamiento: financia hasta el 100% del valor de la vivienda, IVA incluido.
- Plazo de devolución: de 12 a 96 cuotas (máximo de 8 años).
- Tasa de interés: 9% anual en UVA para clientes que acrediten haberes en el banco. 15% anual en UVA para el resto de los clientes.
- Modalidad de pago: débito automático en cuenta bancaria.
- Mecanismo de pago: el dinero no se acredita en la cuenta del solicitante, sino que se transfiere directamente a alguna de las siete empresas adheridas a la línea, pertenecientes a la Cámara Argentina de Construcción Modular e Industrializada (CACMI).
Precios y referencias de mercado de las casas modulares
El costo final de una propiedad modular varía según la superficie, el diseño, los materiales y el nivel de terminaciones elegido. Según valores de referencia publicados por empresas fabricantes del sector:
- Módulo básico de 30 m²: se comercializa por aproximadamente US$ 31.300 (alrededor de $47,3 millones).
- Vivienda de 2 módulos (54 m²): presenta un valor cercano a los US$ 49.700 (alrededor de $75 millones).
- Vivienda de mayor categoría (2 plantas, 60 m²): alcanza los US$ 66.300 (equivalentes a unos $100 millones).
En pocas palabras
- Viviendas industrializadas: se consolidan como alternativa rápida y predecible frente a la dificultad de acceder a la casa propia tradicional.
- Créditos bancarios: entidades como Banco Hipotecario, Ciudad y Provincia ofrecen y amplían líneas de financiamiento en UVA para su compra y construcción.
- Referencias de mercado: los precios de las casas modulares varían según tamaño y terminaciones, con valores de referencia desde US$ 31.300.
Resumen generado por Thinkindot AI
MÁS LEÍDAS
Temas relacionados